
Immobilien in Dubai kaufen: Preise, Ablauf und Steuern 2026
Wie Freehold-Eigentum funktioniert, was eine Wohnung oder ein Haus heute kostet und worauf du bei Kauf, Finanzierung und Steuern achten solltest, mit echten DLD-Marktdaten aus 2026.
Immobilien in Dubai kaufen: Als Deutscher, Österreicher oder Schweizer darfst du das ohne Einschränkung. In designierten Freehold-Zonen wie Dubai Marina, Downtown Dubai oder Dubai Hills Estate erwirbst du vollständiges, unbefristetes Eigentum zu 100 Prozent, eingetragen im Dubai Land Department. Du brauchst weder einen lokalen Partner noch ein UAE-Aufenthaltsrecht, ein gültiger Reisepass genügt. Der Kauf einer Bestandsimmobilie dauert vom MOU bis zum Title Deed in der Regel vier bis acht Wochen.
Neben dem Kaufpreis kalkulierst du mit rund 6 bis 8 Prozent Nebenkosten, allen voran die 4-prozentige DLD-Transfergebühr. Worauf es wirklich ankommt: Lage, Entwicklerqualität, Service Charges und deine steuerliche Situation im Wohnsitzland, nicht die Bruttorendite im Exposé.
Wer darf Immobilien in Dubai kaufen
In Dubai unterscheidet das Emirat zwischen Freehold- und Leasehold-Gebieten. Wer in einer Freehold-Zone kauft, wie in Dubai Marina, Downtown Dubai, Business Bay, Jumeirah Village Circle, Palm Jumeirah oder Dubai Hills Estate, erhält als ausländischer Staatsbürger vollständiges, unbefristetes Eigentum, eingetragen im Dubai Land Department. In Leasehold-Gebieten erwirbst du dagegen nur ein zeitlich begrenztes Nutzungsrecht, meist für 99 Jahre. Für Immobilien in Dubai kaufen heißt das in der Praxis: Du brauchst weder einen lokalen Partner noch ein UAE-Aufenthaltsrecht. Ein gültiger Reisepass genügt als Identitätsnachweis für die Transaktion.
Das gilt unabhängig von deiner Staatsangehörigkeit im DACH-Raum: Als Deutscher, Österreicher oder Schweizer stehst du beim Freehold-Erwerb auf derselben rechtlichen Stufe wie jeder andere ausländische Käufer. Du kannst die Immobilie frei weiterverkaufen, vermieten oder selbst nutzen, ohne staatliches Vorkaufsrecht und ohne Sondergenehmigung. Rechtliche Grundlage ist das Property Law No. 7 von 2006, das Ausländern den Eigentumserwerb in den designierten Freehold-Gebieten ausdrücklich erlaubt.
Wer eine Immobilie im Wert von mindestens 2 Millionen AED erwirbt, qualifiziert sich zusätzlich für das UAE Golden Visa: eine zehnjährige, erneuerbare Aufenthaltserlaubnis ohne Sponsorbedarf, für dich und unmittelbare Familienangehörige. Nach aktueller Praxis zählt dafür der Gesamtkaufwert ab dieser Schwelle, eingetragen im Dubai Land Department, auch bei Off-Plan-Objekten und finanzierten Käufen. Was nicht zählt: Immobilien, die über eine Holding oder eine lokale Gesellschaft gehalten werden, qualifizieren für das persönliche Golden Visa in der Regel nicht, die Eintragung muss auf deinen eigenen Namen laufen.
Das Golden Visa ist ein Aufenthaltsrecht, kein steuerlicher Ansässigkeitsstatus und kein Automatismus für Steuerfreiheit im Wohnsitzland, dazu mehr im Abschnitt zu Steuern weiter unten. Für den Kauf selbst musst du nicht dauerhaft vor Ort sein: Der Übertragungstermin beim Dubai Land Department erfordert entweder deine persönliche Anwesenheit oder eine notariell beglaubigte und in den VAE legalisierte Vollmacht.
Eine Frage, die politisch aufmerksame DACH-Investoren regelmäßig stellen: Was passiert bei geopolitischen Spannungen? Ein DLD-Title Deed ist durch das Property Law No. 7 von 2006 rechtlich geschützt, eine willkürliche Enteignung von Privateigentum ist damit nicht das reale Risiko. Das tatsächliche Risiko liegt in der Sanktionslisten-Compliance bei grenzüberschreitenden Transaktionen: Wer auf einer internationalen Sanktionsliste steht, kann eine Immobilie nicht regulär transferieren oder beleihen. Wer es nicht ist, hat vollen Eigentumsschutz nach Dubairecht.
Mehr dazuDubai Immobilie kaufen als Deutscher: der Leitfaden·Golden Visa über eine Immobilie: was wirklich zählt
Wohnung, Haus oder Neubau vom Plan: die drei Wege
Immobilien Dubai lässt sich grob in drei Kaufwege einteilen: die fertige Eigentumswohnung, das Haus oder die Villa, und der Neubau direkt vom Bauträger, das sogenannte Off-Plan-Segment. Welcher Weg zu dir passt, hängt von deinem Budget, deinem Zeithorizont und davon ab, ob du sofortigen Cashflow oder Wertsteigerung während der Bauphase suchst.
Die Eigentumswohnung ist der häufigste Einstieg für DACH-Investoren. Apartments machen den größten Teil der DLD-Transaktionen aus, sind meist sofort vermietbar und über den Sekundärmarkt oder Off-Plan verfügbar. Die aktuellen Median-Kaufpreise und Bruttorenditen nach Lage und Zimmerzahl stehen in der Apartment-Tabelle weiter unten. Für den vollständigen Ablauf, alle Nebenkosten und zehn Lagen-Profile im Detail gibt es eine eigene Seite: Wohnung kaufen in Dubai.
Ein Haus oder eine Villa kaufst du meist in geschlossenen Community-Projekten wie Arabian Ranches, Dubai Hills Estate oder Tilal Al Ghaf, mit eigenem Grundstück statt Strata-Miteigentum. Die Nachfrage kommt hier stärker von Eigennutzern als von reinen Kapitalanlegern, entsprechend unterscheiden sich Preisniveau und Mietrendite deutlich vom Apartment-Segment. Die aktuellen Zahlen dazu stehen in der Villen-Tabelle auf dieser Seite, die vollständige Vertiefung auf der Seite Haus kaufen in Dubai.
Der dritte Weg ist der Kauf direkt vom Bauträger, bevor oder während das Gebäude entsteht. Du zahlst in Tranchen statt auf einen Schlag, typischerweise 10 bis 20 Prozent Anzahlung, danach Raten während der Bauphase über zwei bis vier Jahre, der Rest bei Übergabe. Das schont dein Eigenkapital, verlagert aber das Fertigstellungsrisiko auf dich als Käufer.
Dubai schreibt dafür eine Escrow-Pflicht vor, gesetzlich verankert im Gesetz Nr. 8 von 2007. Käufergelder landen auf einem projektbezogenen Treuhandkonto, das von einer DLD-zugelassenen Bank verwaltet wird und erst bei nachgewiesenen Baufortschritten freigegeben wird. Statt eines Title Deed erhältst du zunächst die Oqood-Registrierung, die vorläufige Eintragung deines Käuferrechts, die nach Fertigstellung und vollständiger Zahlung in den finalen Title Deed umgewandelt wird. Welche der beiden Strategien, Off-Plan oder fertige Immobilie, besser zu deinem Liquiditätsprofil und Zeithorizont passt, ordnet der Leitfaden Off-Plan vs Ready Dubai im Detail ein.
Eine Off-Plan-Einheit lässt sich in vielen Fällen auch vor der Fertigstellung weiterverkaufen, sofern der Entwickler ein No-Objection-Certificate ausstellt und die DLD-Transfergebühr von 4 Prozent entrichtet wird. Die meisten Entwickler setzen dafür einen Mindest-Zahlungsstand von 30 bis 40 Prozent des Kaufpreises voraus, die genauen Konditionen variieren je nach Projekt und Entwickler.
Mehr dazuWohnung kaufen in Dubai: Preise und Ablauf·Haus kaufen in Dubai·Off-Plan oder Ready: welche Strategie passt
Aktuelle Projekte aus dem Katalog
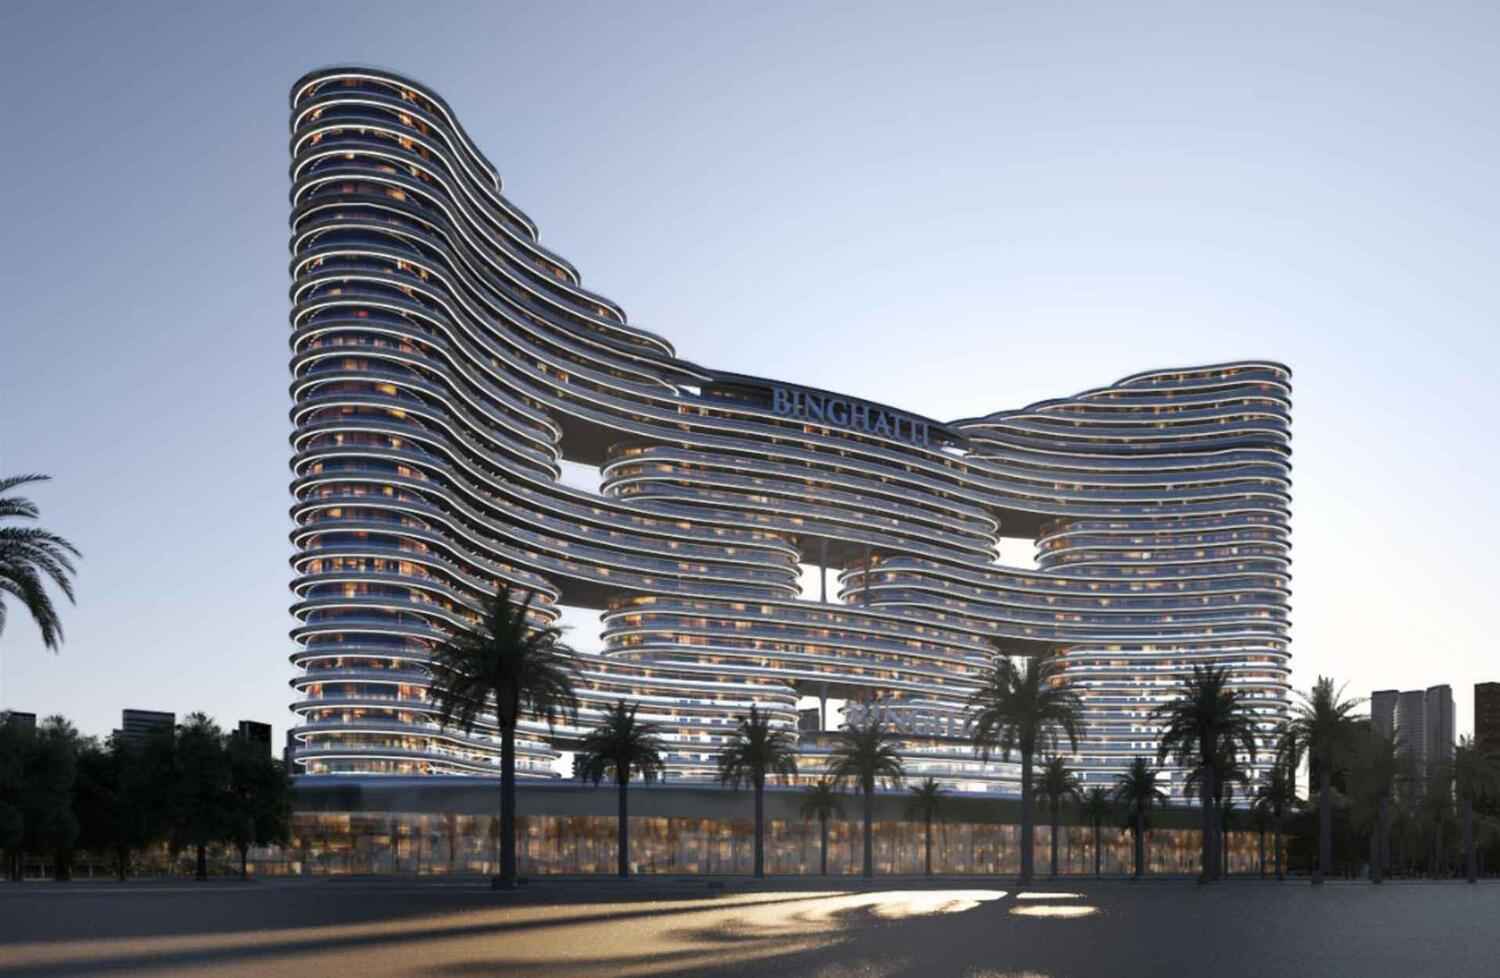
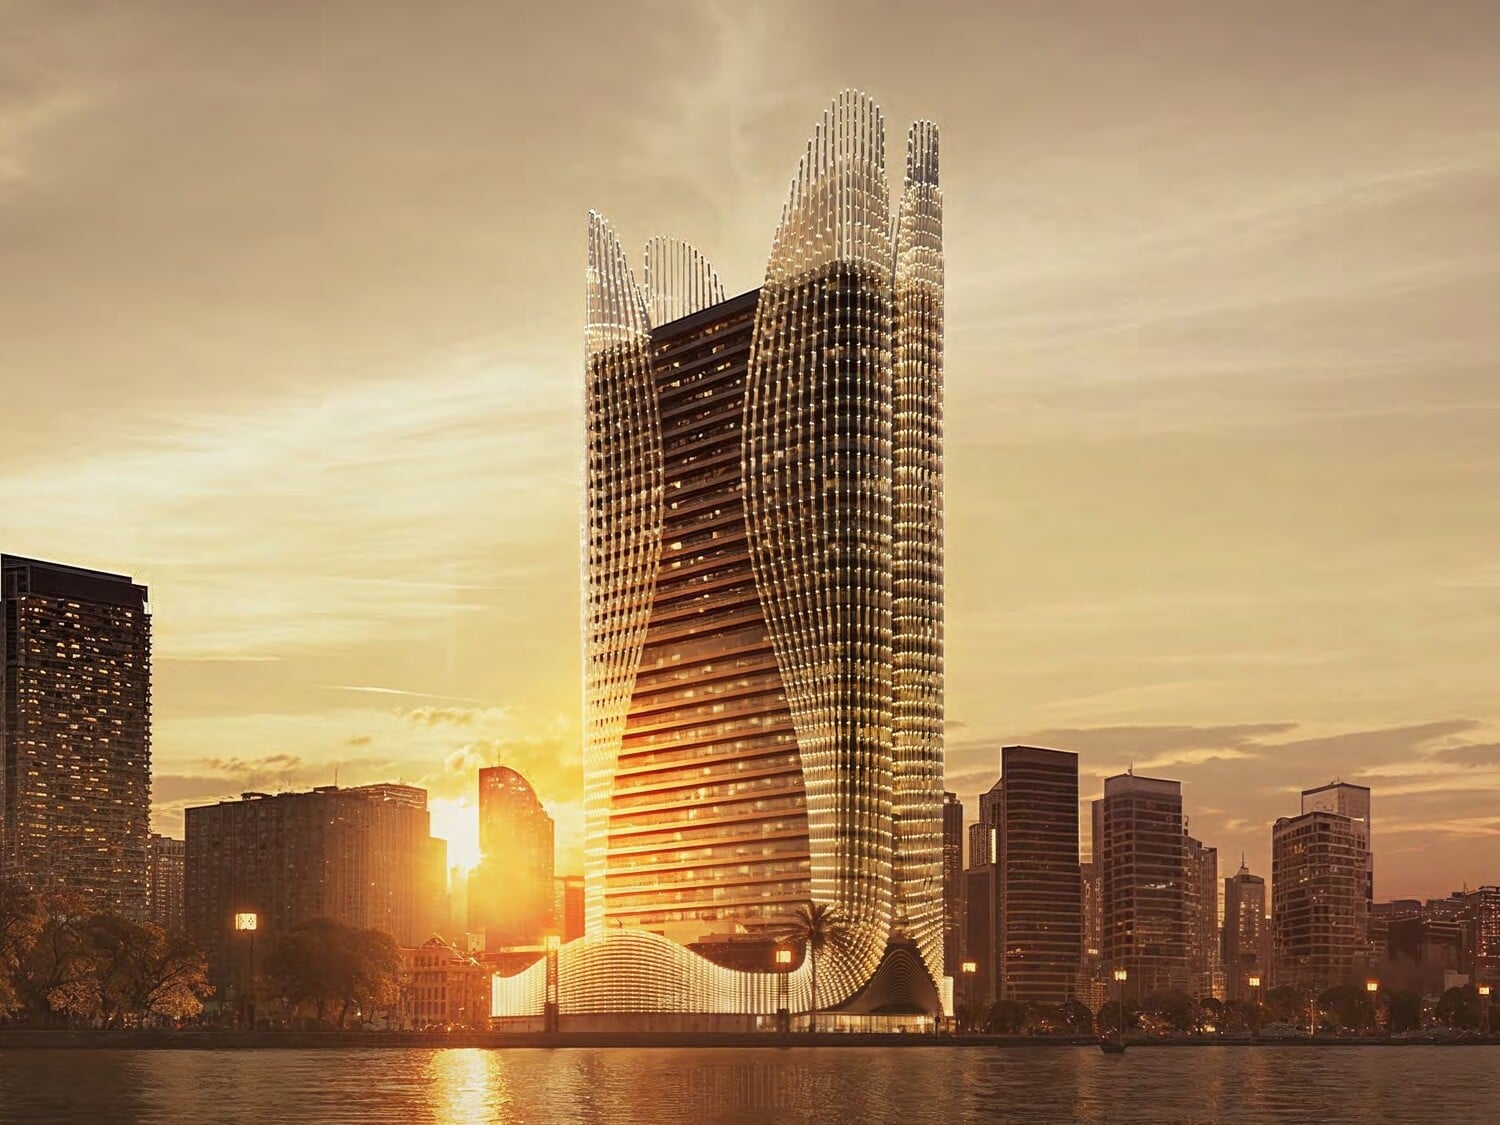
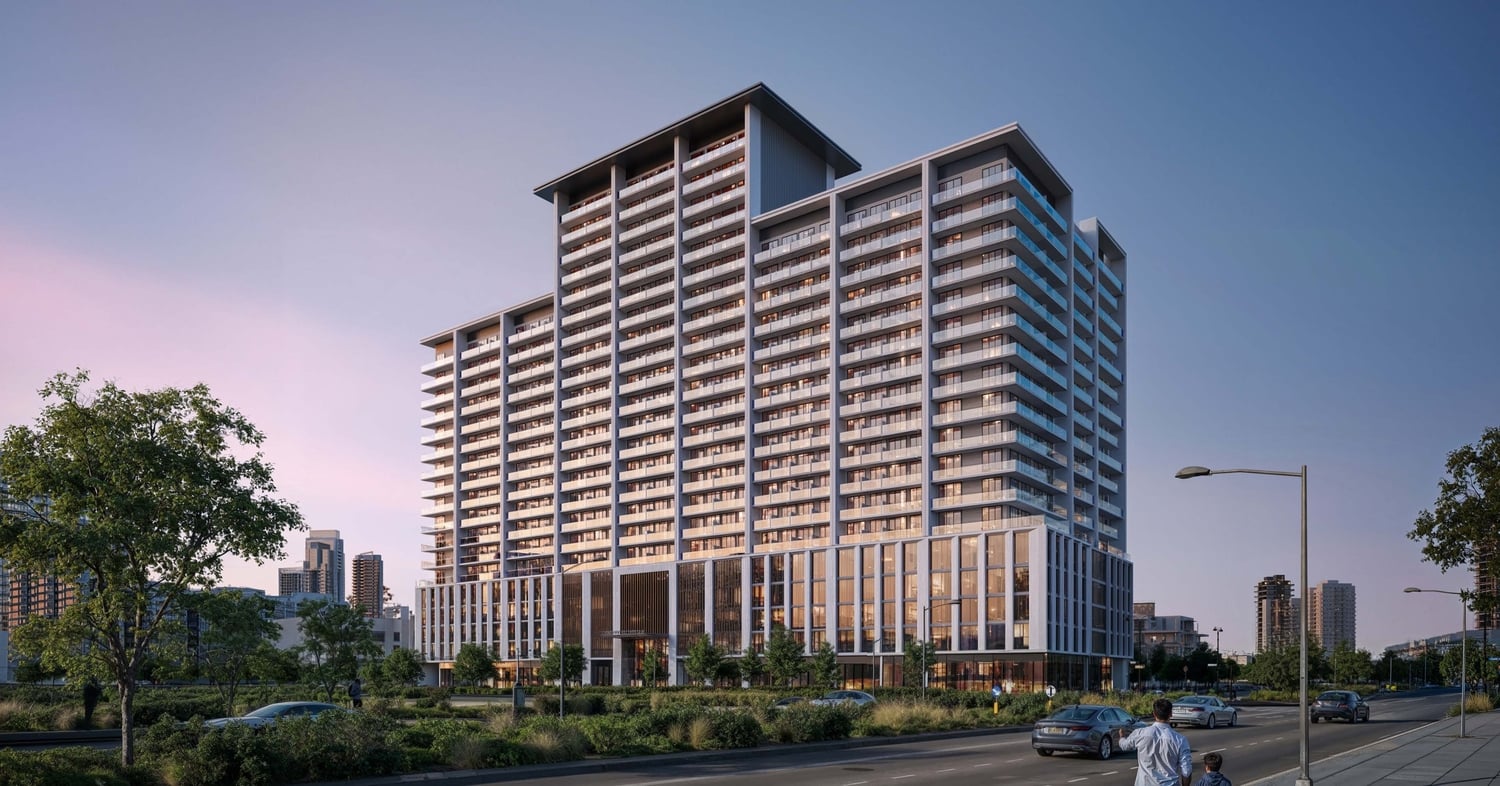
Auswahl aus dem laufend aktualisierten Katalog. Alle Neubau-Projekte ansehen
Was Immobilien in Dubai kosten
Was Immobilien in Dubai kosten, hängt vor allem von zwei Dingen ab: der Lage und der Zimmerzahl. Bei Apartments steht Dubai South nach aktuellen DLD-Daten am günstigen Ende, dort liegt eine Studio-Wohnung im Median bei rund 650.000 AED, umgerechnet etwa 154.000 Euro. Am teuren Ende steht Palm Jumeirah, dort kostet eine Wohnung mit drei Schlafzimmern im Median knapp 11,9 Millionen AED, umgerechnet rund 2,83 Millionen Euro. Dazwischen liegt die Realität der meisten DACH-Käufer: Eine 1-Zimmer-Wohnung kostet im Median rund 257.000 Euro in JVC, rund 345.000 Euro in Dubai Marina und rund 475.000 Euro in Business Bay. Die vollständige Tabelle mit allen Lagen und Zimmerzahlen steht direkt unter diesem Abschnitt.
Median heißt: Die Hälfte der verkauften Einheiten kostete mehr, die andere Hälfte weniger, das ist robuster als ein Durchschnitt, der von einzelnen Rekord-Deals nach oben verzerrt wird. Für Häuser und Villen liegt eine eigene Tabelle mit aktuellen DLD-Zahlen weiter unten auf dieser Seite, die vertiefte Einordnung dazu steht auf der Seite Haus kaufen in Dubai. Wie sich das Gesamtangebot 2026 entwickelt, mit einer erheblichen Zahl neuer Fertigstellungen in bestimmten Segmenten, ordnet der Marktbericht zum Dubai Immobilienmarkt 2026 ein.
Der Kaufpreis ist aber nur die halbe Rechnung. Die Bruttorendite in der Apartment-Tabelle ist die Jahresmiete geteilt durch den Kaufpreis, vor Service Charges, das ist nicht die Zahl, die am Ende auf deinem Konto landet. Service Charges, Leerstand und Verwaltung ziehen die Nettorendite spürbar unter die Bruttozahl, wie viel davon übrig bleibt, erklärt der Abschnitt zur Rendite weiter unten. Wer eine Immobilie in Dubai kaufen will, sollte deshalb nie allein auf den Kaufpreis oder die Bruttorendite im Exposé schauen, sondern auf die Gesamtrechnung nach allen Kosten.
Für die Preisentwicklung lohnt sich auch ein Blick auf das kommende Angebot: Laut ValuStrat-Prognose sollen 2026 rund 131.000 neue Einheiten auf den Markt kommen, etwa 81 Prozent davon Apartments und 19 Prozent Villen und Townhouses. Historisch wurden solche Jahresprognosen aber nur zu rund 56 Prozent tatsächlich realisiert, was einer realistischeren Fertigstellung von etwa 60.000 bis 70.000 Einheiten entspricht. Wie viele davon in deiner Ziel-Lage entstehen, beeinflusst den Mietwettbewerb, dem du dich später als Vermieter stellst.
Mehr dazuImmobilienmarkt Dubai 2026·Alle Immobilien im Angebot
Wohnungen · Median je Lage
| Lage | Studio | 1 Schlafzimmer | 2 Schlafzimmer | 3 Schlafzimmer |
|---|---|---|---|---|
| Dubai Marina | 818.000 AED≈ 194.000 €Miete 60.000 AED/Jahr · 7,3 % brutto | 1.450.000 AED≈ 345.000 €Miete 87.000 AED/Jahr · 6 % brutto | 2.500.000 AED≈ 594.000 €Miete 137.000 AED/Jahr · 5,5 % brutto | 4.028.000 AED≈ 957.000 €Miete 210.000 AED/Jahr · 5,2 % brutto |
| Downtown Dubai | 1.374.000 AED≈ 327.000 €Miete 70.000 AED/Jahr · 5,1 % brutto | 2.200.000 AED≈ 523.000 €Miete 110.000 AED/Jahr · 5 % brutto | 3.800.000 AED≈ 903.000 €Miete 170.000 AED/Jahr · 4,5 % brutto | 7.100.000 AED≈ 1.687.000 €Miete 275.000 AED/Jahr · 3,9 % brutto |
| Business Bay | 1.071.000 AED≈ 254.000 €Miete 63.000 AED/Jahr · 5,9 % brutto | 2.000.000 AED≈ 475.000 €Miete 85.000 AED/Jahr · 4,2 % brutto | 2.989.000 AED≈ 710.000 €Miete 125.000 AED/Jahr · 4,2 % brutto | 4.700.000 AED≈ 1.117.000 €Miete 179.000 AED/Jahr · 3,8 % brutto |
| JVC (Jumeirah Village Circle) | 707.000 AED≈ 168.000 €Miete 46.000 AED/Jahr · 6,5 % brutto | 1.080.000 AED≈ 257.000 €Miete 68.000 AED/Jahr · 6,3 % brutto | 1.641.000 AED≈ 390.000 €Miete 93.000 AED/Jahr · 5,7 % brutto | 2.272.000 AED≈ 540.000 €Miete 138.000 AED/Jahr · 6,1 % brutto |
| JLT (Jumeirah Lake Towers) | 810.000 AED≈ 192.000 €Miete 56.000 AED/Jahr · 6,9 % brutto | 1.265.000 AED≈ 301.000 €Miete 80.000 AED/Jahr · 6,3 % brutto | 2.466.000 AED≈ 586.000 €Miete 120.000 AED/Jahr · 4,9 % brutto | 3.250.000 AED≈ 772.000 €Miete 160.000 AED/Jahr · 4,9 % brutto |
| Dubai Creek Harbour | keine Daten | 1.937.000 AED≈ 460.000 €Miete 95.000 AED/Jahr · 4,9 % brutto | 3.280.000 AED≈ 779.000 €Miete 145.000 AED/Jahr · 4,4 % brutto | 4.391.000 AED≈ 1.043.000 €Miete 210.000 AED/Jahr · 4,8 % brutto |
| Dubai Hills Estate | 990.000 AED*≈ 235.000 €Miete 68.000 AED/Jahr · 6,9 % brutto | 1.630.000 AED≈ 387.000 €Miete 90.000 AED/Jahr · 5,5 % brutto | 2.550.000 AED≈ 606.000 €Miete 140.000 AED/Jahr · 5,5 % brutto | 4.150.000 AED≈ 986.000 €Miete 235.000 AED/Jahr · 5,7 % brutto |
| Palm Jumeirah | 1.383.000 AED≈ 328.000 €Miete 90.000 AED/Jahr · 6,5 % brutto | 3.265.000 AED≈ 776.000 €Miete 135.000 AED/Jahr · 4,1 % brutto | 5.900.000 AED≈ 1.402.000 €Miete 200.000 AED/Jahr · 3,4 % brutto | 11.915.000 AED≈ 2.831.000 €Miete 260.000 AED/Jahr · 2,2 % brutto |
| Dubai South | 650.000 AED≈ 154.000 €Miete 40.000 AED/Jahr · 6,2 % brutto | 1.173.000 AED≈ 279.000 €Miete 59.000 AED/Jahr · 5 % brutto | 1.811.000 AED≈ 430.000 €Miete 88.000 AED/Jahr · 4,9 % brutto | 2.448.000 AED≈ 582.000 €Miete 120.000 AED/Jahr · 4,9 % brutto |
| Dubai Islands | 1.172.000 AED*≈ 278.000 €Miete: zu wenige Verträge | 2.426.000 AED≈ 577.000 €Miete: zu wenige Verträge | 3.670.000 AED≈ 872.000 €Miete: zu wenige Verträge | 5.918.000 AED≈ 1.406.000 €Miete: zu wenige Verträge |
Villen und Townhouses · Median je Community
| Lage | 3 Schlafzimmer | 4 Schlafzimmer | 5 Schlafzimmer |
|---|---|---|---|
| Damac Lagoons | 2.500.000 AED≈ 594.000 €Miete 136.000 AED/Jahr · 5,4 % brutto | 2.650.000 AED≈ 630.000 €Miete 145.000 AED/Jahr · 5,5 % brutto | 3.620.000 AED≈ 860.000 €Miete 190.000 AED/Jahr · 5,2 % brutto |
| JVC (Townhouses) | 3.200.000 AED≈ 760.000 €Miete 160.000 AED/Jahr · 5 % brutto | 3.575.000 AED≈ 849.000 €Miete 200.000 AED/Jahr · 5,6 % brutto | keine Daten |
| Damac Hills | 3.500.000 AED≈ 832.000 €Miete 190.000 AED/Jahr · 5,4 % brutto | 3.890.000 AED≈ 924.000 €Miete 210.000 AED/Jahr · 5,4 % brutto | 7.000.000 AED*≈ 1.663.000 €Miete 350.000 AED/Jahr · 5 % brutto |
| Dubai South | 2.950.000 AED≈ 701.000 €Miete 185.000 AED/Jahr* · 6,3 % brutto | 4.585.000 AED≈ 1.089.000 €Miete 205.000 AED/Jahr* · 4,5 % brutto | 5.980.000 AED≈ 1.421.000 €Miete 227.000 AED/Jahr* · 3,8 % brutto |
| Arabian Ranches 3 | 2.900.000 AED≈ 689.000 €Miete 285.000 AED/Jahr* · 9,8 % brutto | 4.698.000 AED≈ 1.116.000 €Miete 315.000 AED/Jahr · 6,7 % brutto | 6.250.000 AED*≈ 1.485.000 €Miete 460.000 AED/Jahr* · 7,4 % brutto |
| Dubai Hills Estate | 5.350.000 AED≈ 1.271.000 €Miete 375.000 AED/Jahr · 7 % brutto | 6.050.000 AED≈ 1.437.000 €Miete 475.000 AED/Jahr · 7,9 % brutto | 18.000.000 AED≈ 4.277.000 €Miete 960.000 AED/Jahr · 5,3 % brutto |
| Arabian Ranches 2 | 4.750.000 AED*≈ 1.129.000 €Miete 240.000 AED/Jahr · 5,1 % brutto | 6.350.000 AED*≈ 1.509.000 €Miete 315.000 AED/Jahr · 5 % brutto | 7.450.000 AED*≈ 1.770.000 €Miete 340.000 AED/Jahr · 4,6 % brutto |
| Tilal Al Ghaf | 3.970.000 AED*≈ 943.000 €Miete 220.000 AED/Jahr · 5,5 % brutto | 6.850.000 AED≈ 1.628.000 €Miete 360.000 AED/Jahr · 5,3 % brutto | 13.100.000 AED≈ 3.113.000 €Miete 635.000 AED/Jahr · 4,8 % brutto |
| Palm Jumeirah | 21.000.000 AED*≈ 4.990.000 €Miete 600.000 AED/Jahr* · 2,9 % brutto | 39.710.000 AED*≈ 9.435.000 €Miete 950.000 AED/Jahr · 2,4 % brutto | 46.500.000 AED*≈ 11.049.000 €Miete 1.200.000 AED/Jahr · 2,6 % brutto |
Der Kauf Schritt für Schritt
Der Kauf einer Bestandsimmobilie läuft in sechs Stationen: Auswahl und Reservierung, das bindende MOU (Form F) mit marktüblich 10 Prozent Anzahlung, das NOC des Entwicklers, die Klärung der Finanzierung, der DLD-Transfer mit Käufer, Verkäufer und Makler vor Ort, und der digitale Title Deed. Kein Notar, kein Grundbuchamt, in der Regel vier bis acht Wochen.
Der Flaschenhals ist fast immer das NOC: Bei großen Entwicklern dauert es Tage, bei älteren Gebäuden mit offenen Service Charges Wochen. Zweiter Stolperstein sind Überweisungen aus Europa, die Banken als ungewöhnlich flaggen und mit Belegen zur Mittelherkunft prüfen. Wer Kaufvertrag, Steuerbescheide und Kontoauszüge vorher bereitlegt, verliert hier keine Wochen.
Beim Kauf vom Plan gibt es statt MOU einen Kaufvertrag mit dem Entwickler (SPA) und statt des Title Deed zunächst die Oqood-Registrierung. Jede Station mit Fristen, Gebühren und den typischen Fehlern erklären wir im eigenen Leitfaden zum Ablauf.
Mehr dazuImmobilienkauf in Dubai: Ablauf Schritt für Schritt·Wohnung kaufen in Dubai
Kaufnebenkosten und laufende Kosten
Rechne mit 6 bis 8 Prozent des Kaufpreises an einmaligen Nebenkosten, bei Bankfinanzierung eher 8 bis 9 Prozent. Die größte Position ist die DLD-Transfergebühr von 4 Prozent, bei Off-Plan als Oqood-Registrierung. Dazu kommen Maklerprovision (in der Regel 2 Prozent plus 5 Prozent Mehrwertsteuer), Trustee- und DLD-Verwaltungsgebühren sowie die NOC-Gebühr des Entwicklers.
Laufend zahlst du die Service Charge, die das DLD projektspezifisch je Quadratfuß festlegt, zwischen etwa AED 6 und über AED 40 pro Quadratfuß und Jahr, dazu Strom und Wasser über DEWA. Die Service Charge entscheidet, was von der Bruttorendite netto übrig bleibt: Zwei Objekte mit gleicher Bruttozahl können danach einen Prozentpunkt auseinanderliegen. Frag immer nach dem genehmigten Satz des konkreten Gebäudes, nicht nach der Schätzung im Exposé.
Mehr dazuAlle Kaufnebenkosten im Detail·Service Charges in Dubai: was Eigentümer zahlen
Finanzierung als Nicht-Resident
Bevor du eine Immobilie in Dubai kaufen kannst, sollte deine Finanzierung stehen, nicht danach. Als Nicht-Resident kannst du über eine emiratische Bank finanzieren, wenn auch zu anderen Konditionen als ein Resident. Die UAE Central Bank erlaubt bei Fertigimmobilien bis 5 Millionen AED regulatorisch einen Loan-to-Value von bis zu 75 Prozent für Nicht-Nationals, bei Objekten über 5 Millionen AED liegt die Obergrenze bei 65 Prozent. In der Praxis sind Banken bei Nicht-Residenten konservativer und genehmigen oft nur 60 bis 65 Prozent. Bei Off-Plan-Projekten gilt für alle Käufer unabhängig vom Wohnsitz eine einheitliche Grenze von maximal 50 Prozent.
Das bedeutet konkret: Du bringst je nach Objekt zwischen 25 und 50 Prozent Eigenkapital mit, dazu die Nebenkosten von 6 bis 8 Prozent des Kaufpreises. Institute wie Emirates NBD, Mashreq und ADCB unterhalten Programme für Nicht-Residenten, die konkrete Bereitschaft schwankt aber je nach Marktlage und sollte vor dem Kaufprozess über einen lokalen Mortgage Broker bestätigt werden.
Banken prüfen dabei vor allem Einkommensnachweise aus dem Heimatland, Bonität und die Art des Einkommens, Angestellte mit festem Gehalt haben es hier leichter als Selbstständige. Dokumente, die du in der Regel brauchst: Reisepass, Einkommensnachweise der letzten zwei Jahre, Kontoauszüge und ein Bonitätsnachweis aus dem Heimatland, Selbstständige legen zusätzlich eine Unternehmensbilanz vor. Der Prozess dauert mehrere Wochen, plane ihn deshalb vor der MOU-Unterschrift ein.
Bei Off-Plan-Projekten ist eine Bankfinanzierung oft gar nicht nötig, weil der Entwickler selbst einen Zahlungsplan anbietet, siehe Abschnitt zu Wohnung, Haus und Neubau weiter oben. Welcher Weg zu dir passt, Bankfinanzierung oder Entwickler-Zahlplan, hängt von deinem Zeithorizont ab und davon, ob du auf laufende Mietrendite oder auf Kapitalwachstum während der Bauphase setzt.
Steuern: Dubai und dein Wohnsitzland
Dubai erhebt nach aktueller Regelung keine Einkommensteuer auf Mieteinnahmen für private Direkteigentümer, keine Kapitalertragsteuer auf Veräußerungsgewinne und keine Erbschaftsteuer auf Immobilienvermögen. Das ist ein realer struktureller Vorteil gegenüber den meisten europäischen Märkten. Er entbindet dich aber nicht von der Steuerpflicht in deinem Wohnsitzland, dort gilt weiterhin das jeweils nationale Steuerrecht.
Im internationalen Steuerrecht gilt dafür ein Grundprinzip: Immobilieneinkünfte werden zunächst in dem Staat besteuert, in dem die Immobilie liegt, das sogenannte Belegenheitsprinzip. Weil die VAE keine Einkommensteuer auf private Mieteinnahmen erheben, entsteht am Ort der Immobilie faktisch keine Steuerlast. Das bedeutet aber nicht, dass dein Wohnsitzland davon unberührt bleibt: Als dort unbeschränkt Steuerpflichtiger bist du mit deinem Welteinkommen steuerpflichtig, Mieteinnahmen aus Dubai musst du grundsätzlich angeben.
Für deutsche Steueransässige gilt: Das Doppelbesteuerungsabkommen zwischen Deutschland und den VAE ist zum 31. Dezember 2021 ausgelaufen und wurde bislang nicht erneuert. Seit dem 1. Januar 2022 besteht kein DBA mehr, Mieteinnahmen aus einer Dubai-Immobilie sind für in Deutschland unbeschränkt steuerpflichtige Personen deshalb nach § 21 EStG regulär einkommensteuerpflichtig und in der Anlage V zu erklären. Die zehnjährige Spekulationsfrist nach § 23 EStG gilt nach aktueller Regelung auch für Auslandsimmobilien: Wer nach mehr als zehn Jahren Haltedauer verkauft, zahlt in Deutschland in der Regel keine Steuer auf den Veräußerungsgewinn.
Österreich hat sein Doppelbesteuerungsabkommen mit den VAE überarbeitet, die revidierte Fassung ist seit dem 1. März 2023 in Kraft. Die Schweiz verfügt ebenfalls über ein bestehendes Doppelbesteuerungsabkommen mit den VAE. Was das konkret für deine Mieteinnahmen oder einen späteren Verkauf bedeutet, hängt in beiden Fällen von deiner individuellen Ansässigkeit und Konstellation ab.
Eine Dubai-Immobilie kann steuerlich sehr effizient sein, sie ist keine pauschale Steuerfreiheit für Investoren mit Wohnsitz in der DACH-Region. Kläre deine persönliche Situation vor dem Kauf mit einem Steuerberater, der internationales Steuerrecht kennt, nicht danach. Für die rechtliche Tiefe arbeitet IMOS mit TME Legal zusammen, ohne selbst Steuer- oder Rechtsberatung zu leisten.
Mehr dazuDubai-Immobilie und Steuern für deutsche Investoren·Doppelbesteuerungsabkommen Deutschland-VAE
Was eine Dubai Immobilie als Kapitalanlage realistisch bringt
Die Bruttorendite in der Apartment-Tabelle oben ist die Jahresmiete geteilt durch den Kaufpreis, vor Service Charges, und liegt je nach Lage und Zimmerzahl aktuell zwischen rund 2 und 7 Prozent. Das ist ein Ausgangspunkt, kein Investmenturteil. Eine Studio-Wohnung in Dubai Marina erzielt nach aktuellen DLD-Daten im Median rund 7,3 Prozent brutto, eine große Wohnung auf der Palm Jumeirah dagegen nur rund 2,2 Prozent, weil dort der Kaufpreis für den Meerblick und die knappe Lage einen erheblichen Aufschlag trägt.
Von Brutto zu Netto ziehst du mindestens drei Kostenblöcke ab: die laufende Service Charge, einen realistischen Leerstandspuffer von vier bis acht Wochen im Jahr, und, falls du einen Property Manager beauftragst, dessen Kosten von üblicherweise 5 bis 8 Prozent der Jahresnettomiete. Eine grobe Faustregel für gut gemanagte Standardobjekte: Die Nettorendite liegt 1,5 bis 3 Prozentpunkte unter der kommunizierten Bruttozahl. Aus 7 Prozent brutto werden unter realen Bedingungen also eher 4,5 bis 5,5 Prozent netto.
Die Lage prägt die Rendite dabei stärker als jede andere Variable. Günstigere Objekte in aufstrebenden Lagen wie JVC weisen oft höhere Bruttorenditen aus, weil der Kaufpreis niedrig ist, dafür sind Leerstandszeiten in schwächeren Lagen tendenziell länger und die Wertsteigerung unsicherer. Premium-Lagen wie Downtown Dubai bieten dagegen niedrigere Bruttorenditen, dafür stabilere Auslastung und bessere Werterhaltung. Die Entscheidung zwischen Renditeoptimierung und Kapitalerhalt ist eine Frage deiner Strategie, nicht allein des Marktes.
Ob eine Dubai Immobilie als Kapitalanlage für dich funktioniert, hängt am Ende an vier Stellschrauben: der Lage, der Qualität des Entwicklers oder der Eigentümergemeinschaft, den tatsächlichen, genehmigten Service Charges des konkreten Gebäudes, und deiner steuerlichen Situation im Wohnsitzland, siehe Abschnitt zu Steuern oben. Wer nur die Bruttozahl aus dem Exposé kennt, kennt sein Investment nicht.
Die Fehler, die am meisten kosten
Die teuersten Fehler passieren vor dem Kauf, nicht im Kaufprozess: Off-Plan in einer Lage ohne heutige Mietnachfrage, ein ungeprüfter Entwickler, vergessene Service Charges, kein steuerliches Setup im Wohnsitzland, kein zu Ende gedachter Exit und das Hinterherlaufen hinter einer schon überhitzten Lage. Alle sechs mit dem, was du konkret dagegen tun kannst, stehen im eigenen Artikel.
Der gemeinsame Nenner: Ein Exposé ist ein Verkaufsdokument mit Grundriss, Renderbild und einer Bruttorendite. Die Fragen, die über Ertrag oder Enttäuschung entscheiden (Vergleichsmiete, Transaktionsdichte im Micro-Markt, Lieferbilanz des Entwicklers), stehen dort nicht. Wer sie stellt, bevor er unterschreibt, kauft eine andere Immobilie als der, der nur das Exposé liest.
Mehr dazuDie sechs teuersten Fehler beim Dubai-Immobilienkauf·Warum ein Exposé kein Investment ist
Wie IMOS dich begleitet
IMOS begleitet dich als deutschsprachiger Ansprechpartner vor Ort in Dubai, von der ersten Frage bis zur Übergabe. Statt dir ein Exposé zu schicken und auf eine Unterschrift zu warten, beginnt das Gespräch mit deinen Zielen: Anlagehorizont, gewünschter Cashflow oder Wertsteigerung, Liquiditätsplanung für einen möglichen Exit, steuerliche Ausgangslage im Wohnsitzland.
Freehold-Zone, Entwicklerprüfung, Finanzierungsstruktur: Das lässt sich nicht aus einer Tabelle ablesen. Im Erstgespräch ordnen wir deine konkrete Situation ein, ohne Verkaufsdruck und ohne vorgefertigte Empfehlung, damit du weißt, worauf du dich einlässt, bevor du unterschreibst. Für die steuerliche und rechtliche Tiefe arbeiten wir mit TME Legal zusammen, ohne selbst Steuer- oder Rechtsberatung zu leisten.
Nächster Schritt
Du weißt nach einem Gespräch, ob eine Immobilie in Dubai zu deinem Vermögen passt
Im Erstgespräch klären wir deine konkrete Situation: Wohnung oder Haus, Lage, Budget, Finanzierung, Steuern im Wohnsitzland. Ohne Verkaufsdruck, mit einer ehrlichen Einschätzung, bevor du dich für ein Objekt entscheidest.
Erstgespräch anfragen→Was Käufer über IMOS sagen · Google-Bewertungen
★★★★★Immobilienagentur mit TOP Know-How. Null aufdringlich, super viel ECHTE Expertise und einem sehr durchdachten Konzept.
★★★★★Ich kenne die handelnden Personen hinter Imos Real Estate und kann die professionelle Arbeitsweise nur loben. Wenn es um Dubai Immobilien geht, arbeiten sie extrem zielstrebig, transparent und kundenorientiert. Es wird einem nichts aufgeschwatzt, sondern strategisch und ehrlich beraten.
★★★★★Für mich war das Thema Immobilien im Ausland komplett neu, entsprechend hatte ich am Anfang viele Fragen und Unsicherheiten. Meine Ansprechpartnerin Lisa Heimsch hat mich sehr gut abgeholt und mir den gesamten Ablauf rund um die Immobilienlage in Dubai Schritt für Schritt erklärt. Besonders hilfreich war, dass wir gemeinsam verschiedene Szenarien, Kaufobjekte und Lagen durchgespielt und sorgfältig abgewogen haben.
Autor
Savvas KyritsisGeschäftsführer, IMOS Real Estate · RERA ORN 59439
Savvas Kyritsis begleitet deutschsprachige Investoren beim Aufbau von Dubai-Immobilien-Portfolios, mit Fokus auf strategische Vermögensarchitektur statt Einzelverkauf sowie Off-Plan- und Bestandsstrategie für DACH-Investoren.
LinkedInHäufige Fragen
- Kann ich als Deutscher, Österreicher oder Schweizer in Dubai Immobilien kaufen?
- Ja. In designierten Freehold-Zonen erwirbst du als Ausländer vollständiges, unbefristetes Eigentum zu 100 Prozent, eingetragen im Dubai Land Department. Du brauchst weder einen lokalen Partner noch eine UAE-Aufenthaltserlaubnis, ein gültiger Reisepass genügt als Identitätsnachweis für die Transaktion. Die bekanntesten Freehold-Gebiete sind Dubai Marina, Downtown Dubai, Business Bay und Palm Jumeirah.
- Was kostet eine Immobilie in Dubai?
- Das hängt stark von Objektart, Lage und Zimmerzahl ab. Bei Apartments liegt eine Studio-Wohnung in günstigen Lagen wie Dubai South nach aktuellen DLD-Daten im Median bei rund 650.000 AED, umgerechnet etwa 154.000 Euro, in Premiumlagen wie Palm Jumeirah kostet eine große Wohnung deutlich mehr. Die genauen Preise je Lage stehen in der Apartment-Tabelle oben, Zahlen zu Häusern und Villen in der Villen-Tabelle darunter.
- Lohnt sich eine Immobilie in Dubai als Kapitalanlage?
- Das hängt von deiner Rechnung ab, nicht nur vom Kaufpreis. Bruttorenditen bei Apartments liegen laut aktuellen DLD-Daten je nach Lage und Zimmerzahl zwischen rund 2 und 7 Prozent, nach Abzug von Service Charges, Leerstand und Verwaltung liegt die Nettorendite darunter. Ob sich eine Dubai Immobilie als Kapitalanlage lohnt, entscheidet sich an Lage, Entwicklerqualität, Service Charges und deiner steuerlichen Situation im Wohnsitzland, nicht an der Bruttozahl im Exposé.
- Welche Nebenkosten kommen beim Kauf dazu?
- Die größte Position ist die DLD-Transfergebühr von 4 Prozent des Kaufpreises. Dazu kommen Maklerprovision von rund 2 Prozent plus 5 Prozent Mehrwertsteuer auf die Provision, Trustee- und DLD-Verwaltungsgebühren sowie bei Off-Plan-Käufen eine Oqood-Gebühr von 4 Prozent. Insgesamt kalkulierst du mit 6 bis 8 Prozent des Kaufpreises, bei Bankfinanzierung eher 8 bis 9 Prozent.
- Wie lange dauert der Kauf?
- Bei einer Bestandsimmobilie dauert der Weg vom MOU bis zum Title Deed in der Regel vier bis acht Wochen. Der kritische Punkt ist fast immer das NOC des Entwicklers, das je nach Gebäude wenige Tage oder mehrere Wochen dauern kann. Bei Off-Plan-Käufen erhältst du zunächst die Oqood-Registrierung, die vorläufige Eintragung für Neubau im Dubai Land Department, der finale Title Deed folgt erst nach Fertigstellung.
- Muss ich in Dubai Steuern zahlen?
- Nein, jedenfalls nicht auf Mieteinnahmen aus privatem Direkteigentum. Dubai erhebt nach aktueller Regelung keine Einkommensteuer auf Mieteinnahmen, keine Kapitalertragsteuer auf Veräußerungsgewinne und keine Erbschaftsteuer auf Immobilienvermögen. Das befreit dich nicht von der Steuerpflicht in deinem Wohnsitzland, siehe die nächste Frage.
- Muss ich in Deutschland Steuern zahlen?
- In der Regel ja, wenn du in Deutschland unbeschränkt steuerpflichtig bist. Das Doppelbesteuerungsabkommen zwischen Deutschland und den VAE ist zum 31. Dezember 2021 ausgelaufen und wurde nicht erneuert. Seit 2022 sind Mieteinnahmen aus Dubai nach § 21 EStG regulär in Deutschland einkommensteuerpflichtig. Für Österreich gilt seit 1. März 2023 ein revidiertes Doppelbesteuerungsabkommen, die Schweiz hat ein eigenes bestehendes Abkommen. Kläre deine konkrete Situation vor dem Kauf mit einem Steuerberater.
- Kann ich finanzieren?
- Ja. Bei Fertigimmobilien erlaubt die UAE Central Bank Nicht-Nationals regulatorisch bis zu 75 Prozent Loan-to-Value bei Objekten bis 5 Millionen AED, in der Praxis genehmigen Banken oft nur 60 bis 65 Prozent. Bei Off-Plan-Projekten gilt für alle Käufer eine einheitliche Grenze von maximal 50 Prozent. Institute wie Emirates NBD, Mashreq und ADCB unterhalten Programme für Nicht-Residenten.
- Ist Off-Plan sicher?
- Off-Plan ist durch das Escrow-System nach Gesetz Nr. 8 von 2007 reguliert: Käuferzahlungen fließen auf ein gebundenes Treuhandkonto, das nur nach nachgewiesenen Baufortschritten freigegeben wird. Das reduziert das Risiko erheblich, eliminiert es aber nicht. Die Lieferbilanz des Entwicklers, wie viele Projekte er pünktlich übergeben hat, bleibt der entscheidende Faktor vor jedem Off-Plan-Kauf.
- Welche Erfahrungen machen deutsche Käufer?
- Wer online nach Immobilien Dubai Erfahrungen sucht, stößt meist auf zwei Muster: Der rechtliche Ablauf ist einfacher als erwartet, Freehold-Eigentum, kein Notar, klar geregelter DLD-Prozess. Die Stolperfallen liegen woanders, Nebenkosten werden unterschätzt, das MOU wird ohne gesicherte Finanzierung unterschrieben, oder die Steuerpflicht im Wohnsitzland wird übersehen, besonders seit das deutsch-emiratische Doppelbesteuerungsabkommen 2021 ausgelaufen ist. Wer diese Punkte vorher klärt, macht in der Regel eine unaufgeregte Erfahrung.
Quellen
- Dubai Land Department Transaktions- und Mietvertragsdaten (via XD Property), 2026 YTD (01.01. bis 21.09.2026), Stand 21.09.2026. Median-Werte, Apartments.
- Dubai Land Department (DLD) · Gebühren und Registrierung
- Central Bank of the UAE · Beleihungsgrenzen für Hypotheken
- Euro-Umrechnung: EZB-Referenzkurs EUR/USD 1.146 x AED-Peg 3,6725/USD, Stand 2026-09-18.
Vertiefen
Alle Beiträge zum Kaufen →
Dubai Immobilie kaufen als Deutscher: Der vollständige Leitfaden 2026
Wie deutsche Investoren in Dubai Freehold-Eigentum erwerben: Ablauf, Nebenkosten, DBA-Steuerrisiko und Golden Visa, substanziell und ohne Makler-Optimismus.
Immobilienkauf in Dubai 2026: Schritt für Schritt zum Title Deed
Der Immobilienkauf in Dubai folgt sechs klar definierten Stationen: Reservierung, MOU mit Anzahlung, NOC, Finanzierungsklärung, DLD-Transfer und Title Deed. Wer die Stationen kennt und die typischen Fehler vermeidet, schließt eine Transaktion in vier bis acht Wochen sicher ab.
Dubai Immobilie und Steuern: Was deutsche Investoren wirklich beachten müssen
Wer als Deutscher in Dubai investiert, bewegt sich in zwei Steuersystemen gleichzeitig. Dieser Leitfaden erklärt Belegenheitsprinzip, fehlendes DBA seit 2022 und Wegzugsbesteuerung, bevor du kaufst.