
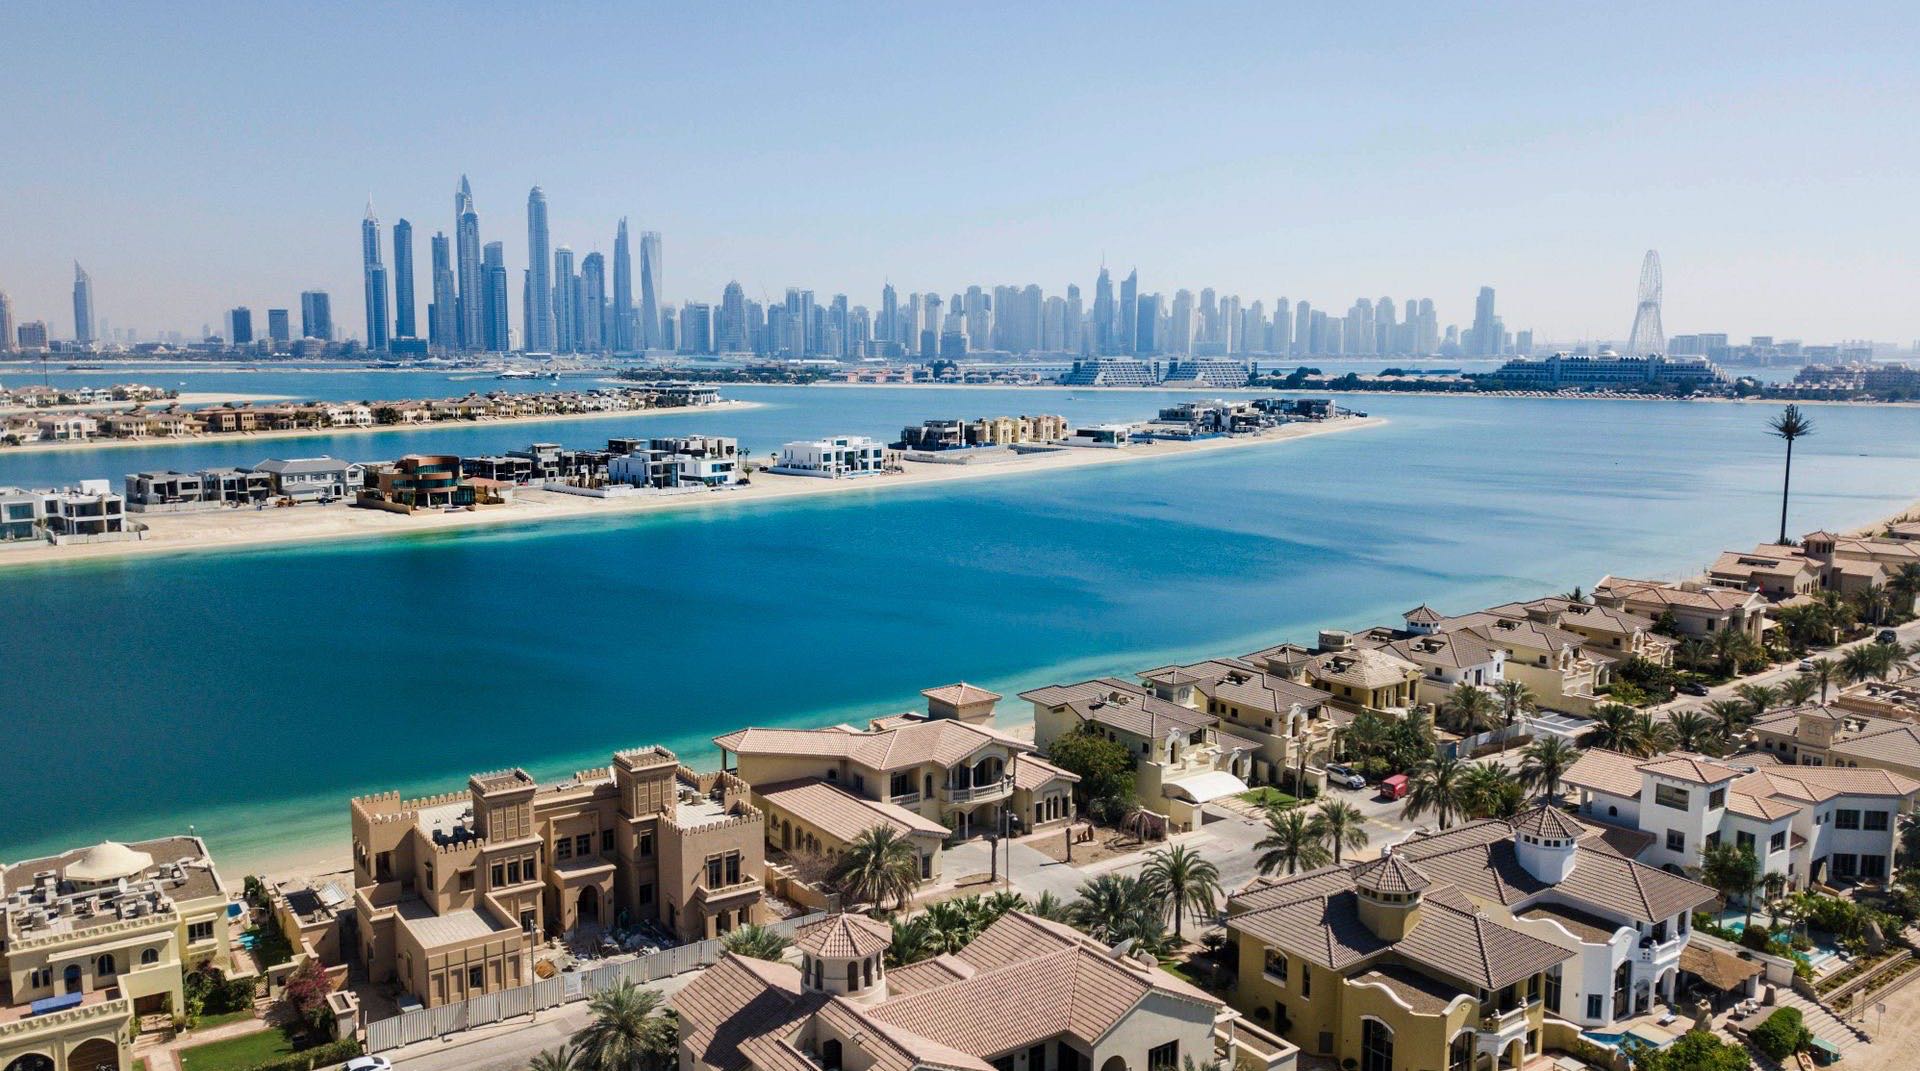
Haus kaufen in Dubai: Preise, Lagen und Ablauf 2026
Was eine Villa oder ein Townhouse in Dubai heute kostet, welche Community zu dir passt und wie der Kauf abläuft, mit echten DLD-Marktdaten für Villen und Townhouses aus 2026.
Haus kaufen in Dubai: Als Deutscher, Österreicher oder Schweizer darfst du das ohne Einschränkung. In designierten Freehold-Zonen wie Damac Lagoons, Arabian Ranches oder Dubai Hills Estate erwirbst du vollständiges, unbefristetes Eigentum, eingetragen im Dubai Land Department. Ein Haus mit vier Schlafzimmern kostet nach aktuellen DLD-Daten im günstigsten Fall im Median rund 630.000 Euro, eine Luxusvilla auf der Palm Jumeirah in gleicher Zimmerzahl über 9 Millionen Euro. Der Unterschied zwischen Villa und Townhouse liegt vor allem in Grundstücksgröße und Reihenbebauung, mehr dazu im nächsten Abschnitt.
Neben dem Kaufpreis kalkulierst du mit rund 6 bis 8 Prozent Nebenkosten, allen voran die 4-prozentige DLD-Transfergebühr. Dubai erhebt nach aktueller Regelung keine Einkommensteuer auf Mieteinnahmen für private Direkteigentümer. Das entbindet dich nicht von der Steuerpflicht in deinem Wohnsitzland. Bei Villen und Townhouses fällt die laufende Service Charge meist niedriger aus als bei Apartments, dafür ist der Kaufpreis höher. Ob sich ein Haus als Kapitalanlage lohnt, entscheidet sich an Lage, Grundstücksgröße und Service Charges, dazu mehr weiter unten.
Villa, Townhouse oder Haus am Wasser: was du wirklich kaufst
Ein Haus in Dubai kaufen heißt nicht automatisch dasselbe Produkt. Eine Villa ist ein freistehendes Haus mit eigenem Grundstück, meist umzäunt und ohne gemeinsame Wände zum Nachbarn. Ein Townhouse teilt sich mindestens eine Wand mit dem Nachbarhaus, ist dafür günstiger im Einstieg und liegt in derselben geschlossenen Community wie die Villen. Beide Typen liegen fast immer in sogenannten Master-Planned-Communities, durchgeplanten Wohnvierteln mit eigenen Parks, Schulen und Sicherheitsdienst, die ein einzelner Entwickler wie Damac, Emaar oder Nakheel über mehrere Bauphasen entwickelt.
Rechtlich läuft der Kauf über dieselbe Strata-Struktur wie bei Apartments: Du besitzt dein Haus individuell, trägst aber gemeinsam mit den anderen Eigentümern der Community die Kosten für Straßen, Parks, Sicherheitsdienst und Gemeinschaftsanlagen. Der Unterschied zum Apartment-Gebäude: Bei Villen-Communities wird die Service Charge oft nicht nach Quadratfuß der Wohnfläche berechnet, sondern nach Grundstücksgröße oder als einheitliche Pauschale pro Villa. Das ändert nichts an der Zahlungspflicht, aber an der Rechnung, die du dir vor dem Kauf zeigen lassen solltest.
Ein Haus am Wasser in Dubai kaufen ist noch einmal eine eigene Kategorie. Direkten Meereszugang mit eigenem Strand bieten vor allem Frond-Villen auf der Palm Jumeirah, die im Median deutlich über dem Preis klassischer Landvillen liegen: Eine Frond-Villa auf der Palm kostet zwischen 15 und 50 Millionen AED. Wer eine Luxusvilla mit Wasserlage sucht, sollte diese Preisklasse getrennt von den übrigen Community-Villen im Landesinneren betrachten, das sind strukturell unterschiedliche Märkte mit eigener Liquidität und Käuferstruktur.
Mehr dazuImmobilien in Dubai kaufen: der Überblick·Townhouse vs. Apartment: was rechnet sich·Haus am Wasser kaufen in Dubai
Was ein Haus in Dubai kostet
Haus kaufen in Dubai heißt vor allem: Lage und Zimmerzahl bestimmen den Preis, und die Spanne ist groß. Am günstigen Ende steht Damac Lagoons, dort kostet ein Haus mit vier Schlafzimmern nach aktuellen DLD-Daten im Median rund 2,65 Millionen AED, umgerechnet etwa 630.000 Euro. Am teuren Ende steht die Palm Jumeirah, dort liegt eine Villa mit vier Schlafzimmern im Median bei knapp 39,7 Millionen AED, umgerechnet rund 9,4 Millionen Euro. Dazwischen liegt die Realität der meisten DACH-Käufer: Ein Dreizimmer-Haus kostet im Median rund 594.000 Euro in Damac Lagoons, rund 831.000 Euro in Damac Hills und rund 1,27 Millionen Euro in Dubai Hills Estate. Die genauen Zahlen für jede Community und Zimmerzahl stehen in der Tabelle direkt unter diesem Abschnitt.
Median heißt hier: Die Hälfte der verkauften Häuser kostete mehr, die andere Hälfte weniger. Das ist eine robustere Zahl als ein Durchschnitt, der von einzelnen Rekord-Villen nach oben verzerrt wird. Wer eine Villa kaufen in Dubai will, orientiert sich deshalb besser an diesen Median-Werten als an dem einen Traumobjekt, das gerade im Feed auftaucht. Bei einigen Communities und Zimmerzahlen beruht der Median auf einer kleinen Zahl an Transaktionen, in der Tabelle als weniger belastbar gekennzeichnet, dort lohnt sich eine zusätzliche Rücksprache zu aktuellen Angeboten.
Die Bruttorendite in der Tabelle ist die Jahresmiete geteilt durch den Kaufpreis gleicher Zimmerzahl, vor Service Charges. Bei Villen und Townhouses liegt sie meist niedriger als der Kaufpreis vermuten lässt: Auf der Palm Jumeirah etwa bei 2,4 bis 2,9 Prozent brutto, wobei diese Zahl auf wenigen Verkäufen beruht und entsprechend schwanken kann, in weiter außen liegenden Communities wie Dubai Hills Estate oder Arabian Ranches 3 dagegen bei 5 bis 8 Prozent. Was von der Bruttozahl nach Service Charges tatsächlich übrig bleibt, erklären wir im Abschnitt zu den Nebenkosten weiter unten.
Mehr dazuDubai Immobilie kaufen als Deutscher: der Leitfaden·Immobilienmarkt Dubai 2026
| Lage | 3 Schlafzimmer | 4 Schlafzimmer | 5 Schlafzimmer |
|---|---|---|---|
| Damac Lagoons | 2.500.000 AED≈ 594.000 €Miete 136.000 AED/Jahr · 5,4 % brutto | 2.650.000 AED≈ 630.000 €Miete 145.000 AED/Jahr · 5,5 % brutto | 3.620.000 AED≈ 860.000 €Miete 190.000 AED/Jahr · 5,2 % brutto |
| JVC (Townhouses) | 3.200.000 AED≈ 760.000 €Miete 160.000 AED/Jahr · 5 % brutto | 3.575.000 AED≈ 849.000 €Miete 200.000 AED/Jahr · 5,6 % brutto | keine Daten |
| Damac Hills | 3.500.000 AED≈ 832.000 €Miete 190.000 AED/Jahr · 5,4 % brutto | 3.890.000 AED≈ 924.000 €Miete 210.000 AED/Jahr · 5,4 % brutto | 7.000.000 AED*≈ 1.663.000 €Miete 350.000 AED/Jahr · 5 % brutto |
| Dubai South | 2.950.000 AED≈ 701.000 €Miete 185.000 AED/Jahr* · 6,3 % brutto | 4.585.000 AED≈ 1.089.000 €Miete 205.000 AED/Jahr* · 4,5 % brutto | 5.980.000 AED≈ 1.421.000 €Miete 227.000 AED/Jahr* · 3,8 % brutto |
| Arabian Ranches 3 | 2.900.000 AED≈ 689.000 €Miete 285.000 AED/Jahr* · 9,8 % brutto | 4.698.000 AED≈ 1.116.000 €Miete 315.000 AED/Jahr · 6,7 % brutto | 6.250.000 AED*≈ 1.485.000 €Miete 460.000 AED/Jahr* · 7,4 % brutto |
| Dubai Hills Estate | 5.350.000 AED≈ 1.271.000 €Miete 375.000 AED/Jahr · 7 % brutto | 6.050.000 AED≈ 1.437.000 €Miete 475.000 AED/Jahr · 7,9 % brutto | 18.000.000 AED≈ 4.277.000 €Miete 960.000 AED/Jahr · 5,3 % brutto |
| Arabian Ranches 2 | 4.750.000 AED*≈ 1.129.000 €Miete 240.000 AED/Jahr · 5,1 % brutto | 6.350.000 AED*≈ 1.509.000 €Miete 315.000 AED/Jahr · 5 % brutto | 7.450.000 AED*≈ 1.770.000 €Miete 340.000 AED/Jahr · 4,6 % brutto |
| Tilal Al Ghaf | 3.970.000 AED*≈ 943.000 €Miete 220.000 AED/Jahr · 5,5 % brutto | 6.850.000 AED≈ 1.628.000 €Miete 360.000 AED/Jahr · 5,3 % brutto | 13.100.000 AED≈ 3.113.000 €Miete 635.000 AED/Jahr · 4,8 % brutto |
| Palm Jumeirah | 21.000.000 AED*≈ 4.990.000 €Miete 600.000 AED/Jahr* · 2,9 % brutto | 39.710.000 AED*≈ 9.435.000 €Miete 950.000 AED/Jahr · 2,4 % brutto | 46.500.000 AED*≈ 11.049.000 €Miete 1.200.000 AED/Jahr · 2,6 % brutto |
Welche Community passt zu dir
Welche Community zu dir passt, hängt nicht vom Namen ab, sondern davon, was du willst: laufenden Cashflow, Wertsteigerung oder ein Zuhause für die Wintermonate. Ein Haus in Damac Lagoons bringt dir etwas anderes als eine Villa in Dubai Hills Estate oder ein Frond-Haus auf der Palm Jumeirah. Die folgenden neun Communities dieser Auswahl decken das Spektrum ab, von der günstigen Einstiegslage bis zur Wasserfront mit Meerblick. Die genauen Median-Kaufpreise, Jahresmieten und Bruttorenditen je Community und Zimmerzahl stehen in der Tabelle oben, hier geht es um das Profil dahinter.
Was neben dem Kaufpreis dazukommt
Rechne insgesamt mit 6 bis 8 Prozent des Kaufpreises für alle einmaligen Nebenkosten, bei Finanzierung über eine Bank eher Richtung 8 bis 9 Prozent durch Hypothekenregistrierung und bankspezifische Gebühren. Bei den hohen Ticketgrößen vieler Villen und Häuser in dieser Auswahl macht dieser Prozentsatz schnell einen sechs- bis siebenstelligen Betrag aus, wer ihn nicht einplant, kalkuliert seine Rendite von Anfang an falsch.
Bei Villen und Townhouses in geschlossenen Communities wird die laufende Service Charge oft anders berechnet als bei Apartments: nach Grundstücksgröße oder als Pauschale pro Haus, nicht nach einem reinen Quadratfuß-Satz für die Wohnfläche. Je nach Quelle und Projekt liegen die Sätze in Villen-Communities wie Arabian Ranches oder Mudon zwischen etwa AED 2 und 7 pro Quadratfuß, auf der Palm Jumeirah dagegen bei AED 10 bis 15 pro Quadratfuß für Villen, deutlich über dem Community-Durchschnitt im Landesinneren. Frag vor dem Kauf immer nach dem tatsächlichen, genehmigten Satz des konkreten Hauses, nicht nach der Schätzung aus dem Exposé.
- DLD-Transfergebühr: 4 Prozent des Kaufpreises, in der Praxis trägt der Käufer den gesamten Betrag.
- Maklerprovision: in der Regel 2 Prozent des Kaufpreises zuzüglich 5 Prozent Mehrwertsteuer auf die Provision.
- Oqood-Registrierung bei Off-Plan-Villen: 4 Prozent des Kaufpreises.
- Trustee-Office-Gebühr: AED 4.000 bei Objekten unter AED 500.000, AED 4.200 ab AED 500.000, jeweils zuzüglich 5 Prozent Mehrwertsteuer.
- DLD-Verwaltungsgebühr: AED 580, dazu AED 250 für die Ausstellung des Title Deed.
- NOC-Bearbeitungsgebühr des Entwicklers: zwischen AED 500 und AED 5.000.
- Service Charge: laufende Jahreskosten, bei Villen und Townhouses je nach Quelle und Projekt etwa AED 2 bis 7 pro Quadratfuß, in Wasserlagen wie der Palm Jumeirah AED 10 bis 15; den genehmigten Satz des konkreten Hauses immer abfragen.
- DEWA-Anschluss und laufende Strom-/Wasserkosten: separate, projektunabhängige Kosten neben der Service Charge.
So läuft der Hauskauf ab
Bevor du ein Haus in Dubai kaufen willst, hilft es zu wissen, welche sechs Stationen dich vom ersten Angebot bis zum Title Deed erwarten. Bei einem Bestandshaus dauert der gesamte Weg in der Regel vier bis acht Wochen. Der kritische Punkt ist fast immer das NOC des Entwicklers: Bei großen Entwicklern dauert die Bearbeitung oft nur wenige Tage, bei älteren Communities oder offenen Fragen zu Service Charges kann sie sich auf mehrere Wochen ausdehnen.
Kaufst du eine Villa oder ein Townhouse direkt vom Bauträger statt ein Bestandshaus, läuft der Prozess anders: Es gibt kein MOU mit einem Privatverkäufer, sondern ein Sales Purchase Agreement mit dem Entwickler. Deine Zahlungen landen dabei auf einem projektbezogenen Treuhandkonto, das nach dem Gesetz Nr. 8 von 2007 von einer DLD-zugelassenen Bank verwaltet und erst bei nachgewiesenen Baufortschritten freigegeben wird. Statt eines Title Deed erhältst du zunächst die Oqood-Registrierung, die nach Fertigstellung und Handover in den finalen Title Deed umgewandelt wird. Wichtig in jedem Fall: Das MOU beziehungsweise der Sales Purchase Agreement ist bindend, kein Vorvertrag. Wer unterschreibt, bevor die Bankfinanzierung steht, riskiert die Anzahlung.
- 1. Haus auswählen und reservieren: Bestandsobjekt über einen RERA-Makler oder Off-Plan direkt beim Entwickler, gesichert über ein Reservierungsformular.
- 2. MOU (Form F) unterschreiben und Anzahlung leisten: Das DLD-Standardformular ist bindend, kein Vorvertrag. Im Sekundärmarkt sind 10 Prozent des Kaufpreises als Anzahlung marktüblich.
- 3. NOC beim Entwickler einholen: Das No Objection Certificate bestätigt, dass keine offenen Service Charges bestehen. Ohne NOC findet kein Transfer statt.
- 4. Finanzierung klären: Die Bank-Vorabgenehmigung sollte vor der MOU-Unterschrift stehen, nicht danach.
- 5. DLD-Transfer durchführen: Käufer, Verkäufer und Makler erscheinen gemeinsam bei der DLD-Registrierungsstelle, die Übertragungsgebühr wird bezahlt.
- 6. Title Deed erhalten: Seit März 2024 stellt das DLD den Titel ausschließlich digital aus, mit derselben Rechtskraft wie der frühere physische Nachweis.
Aktuelle Villen- und Townhouse-Projekte
Auswahl aus dem laufend aktualisierten Katalog. Alle Neubau-Projekte ansehen
Haus in Dubai finanzieren als Nicht-Resident
Als Nicht-Resident kannst du ein Haus in Dubai über eine emiratische Bank finanzieren, wenn auch zu anderen Konditionen als ein Resident. Die UAE Central Bank erlaubt bei Fertigimmobilien bis 5 Millionen AED regulatorisch einen Loan-to-Value von bis zu 75 Prozent für Nicht-Nationals, bei Objekten über 5 Millionen AED liegt die Obergrenze bei 65 Prozent. Bei vielen Villen in dieser Auswahl, etwa in Dubai Hills Estate, Arabian Ranches 2 oder Tilal Al Ghaf, überschreitet allein das Vierzimmer-Segment im Median bereits diese 5-Millionen-AED-Schwelle, was die niedrigere Obergrenze auslöst. In der Praxis sind Banken bei Nicht-Residenten konservativer und genehmigen oft nur 60 bis 65 Prozent. Bei Off-Plan-Projekten gilt für alle Käufer unabhängig vom Wohnsitz eine einheitliche Grenze von maximal 50 Prozent.
Das bedeutet konkret: Du bringst je nach Objekt zwischen 25 und 50 Prozent Eigenkapital mit, dazu die Nebenkosten von 6 bis 8 Prozent des Kaufpreises. Bei einer Villa im mittleren einstelligen Millionenbereich ist das ein siebenstelliger Betrag an Eigenkapital allein. Institute wie Emirates NBD, Mashreq und ADCB unterhalten Programme für Nicht-Residenten, die konkrete Bereitschaft schwankt aber je nach Marktlage und sollte vor dem Kaufprozess über einen lokalen Mortgage Broker bestätigt werden.
Dokumente, die du in der Regel brauchst: Reisepass, Einkommensnachweise der letzten zwei Jahre, Kontoauszüge und ein Bonitätsnachweis aus dem Heimatland, Selbstständige legen zusätzlich eine Unternehmensbilanz vor. Der Prozess dauert mehrere Wochen, plane ihn deshalb vor der MOU-Unterschrift ein, nicht danach. Bei Off-Plan-Villen ist eine Bankfinanzierung oft gar nicht nötig, weil der Entwickler selbst einen Zahlungsplan anbietet, häufig 10 bis 20 Prozent Anzahlung und den Rest über die Bauzeit gestreckt.
Selbst nutzen oder vermieten
Ein Haus in Dubai eignet sich anders als eine Wohnung auch für die Eigennutzung über mehrere Monate im Jahr, viele DACH-Käufer denken dabei an die Wintermonate. Die touristische Hochsaison in Dubai liegt ohnehin zwischen Oktober und April, in dieser Zeit ist auch die Nachfrage nach Kurzzeitvermietung am höchsten. Wer selbst nutzt und zusätzlich vermieten will, sollte beide Szenarien vorab durchrechnen, nicht nachträglich.
Bei Vermietung unterscheidet sich die Kostenstruktur deutlich nach Modell: Eine Property-Management-Fee liegt bei Kurzzeitvermietung in der Regel bei 15 bis 25 Prozent der Mieteinnahmen, bei Langzeitvermietung bei 5 bis 8 Prozent. Kurzzeitvermietung braucht außerdem eine Holiday-Home-Lizenz des Department of Economy and Tourism, ohne die Plattformen wie Airbnb und Booking.com ein Objekt automatisch delisten.
Die Bruttorendite in der Tabelle oben zeigt, wie unterschiedlich sich Vermietung je nach Community rechnet: Auf der Palm Jumeirah liegen die Bruttorenditen bei 2,4 bis 2,9 Prozent (wenige Verkäufe im Zeitraum, die Zahl kann schwanken), deutlich niedriger als in Dubai Hills Estate mit rund 7,9 Prozent beim Vierzimmer-Segment. Auf der Palm zeigen Marktdaten für Kurzzeitvermietung dafür eine Jahresauslastung von rund 64 Prozent und einen Tagessatz von rund AED 1.300, das ist ein anderes Renditemodell als die klassische Jahresmiete. Welches Modell zu deinem Haus passt, hängt von Lage, Ausstattung und deiner eigenen Nutzungsabsicht ab.
Die Fehler, die beim Hauskauf am meisten kosten
Die teuersten Fehler beim Hauskauf in Dubai entstehen selten im Kaufprozess selbst, sondern vorher: bei der Lageanalyse, der Entwicklerauswahl und dem Überblick über laufende Kosten. Über 60 Prozent aller Kauftransaktionen in Dubai entfielen 2025 laut DLD-Daten auf Off-Plan-Objekte, das gilt auch für viele Villen-Communities in dieser Auswahl. Das Prinzip ist attraktiv, niedrigerer Einstiegspreis, gestreckter Zahlungsplan, genau das macht den ersten der folgenden Fehler so häufig.
- Off-Plan-Villa in einer Lage ohne echte, heute vorhandene Mietnachfrage kaufen, statt in eine Community mit funktionierender Infrastruktur.
- Den Entwickler nicht prüfen: Lieferbilanz, Pünktlichkeit früherer Projekte und Escrow-Status verraten mehr als jedes Rendering.
- Service Charges vergessen: Bei Villen werden sie oft nach Grundstücksgröße statt nach Wohnfläche berechnet, wer das übersieht, rechnet mit der falschen Zahl.
- Ohne steuerliches Setup für das Heimatland kaufen, gerade für deutsche Investoren relevant, seit das Doppelbesteuerungsabkommen mit den VAE Ende 2021 ausgelaufen ist.
- Den Exit nie zu Ende denken: Villen und Townhouses sind weniger liquide als Apartments, wie schnell sich dein Haus in fünf oder zehn Jahren verkaufen lässt, hängt stark an Größe und Community.
- Einer bereits überhitzten Lage hinterherlaufen, statt auf Transaktionsdaten des Dubai Land Department zu schauen.
Mehr dazuDie sechs teuersten Fehler beim Dubai-Immobilienkauf
Wie IMOS dich beim Hauskauf begleitet
IMOS begleitet dich als deutschsprachiger Ansprechpartner vor Ort in Dubai, von der ersten Frage bis zur Übergabe deiner Villa oder deines Townhouses. Statt dir ein Exposé zu schicken und auf eine Unterschrift zu warten, beginnt das Gespräch mit deinen Zielen: Eigennutzung für die Wintermonate, laufender Cashflow oder Wertsteigerung, Liquiditätsplanung für einen möglichen Exit, steuerliche Ausgangslage im Wohnsitzland. Das umfasst bei Bedarf auch die Abstimmung mit spezialisierten Partnern wie TME Legal für die steuerliche und rechtliche Tiefe, ohne dass wir selbst Steuer- oder Rechtsberatung leisten.
Freehold-Community, Entwicklerprüfung, Finanzierungsstruktur: Das lässt sich nicht aus einer Tabelle ablesen, gerade bei Häusern mit höherem Ticket und weniger Liquidität als bei Apartments. Im Erstgespräch ordnen wir deine konkrete Situation ein, ohne Verkaufsdruck und ohne vorgefertigte Empfehlung, damit du weißt, worauf du dich einlässt, bevor du unterschreibst.
Nächster Schritt
Du weißt nach 15 Minuten, ob eine Villa oder ein Townhouse zu deinem Vermögen passt
Im Erstgespräch klären wir deine konkrete Situation: Community, Budget, Finanzierung, Eigennutzung oder Vermietung. Ohne Verkaufsdruck, mit einer ehrlichen Einschätzung, bevor du dich für ein Haus entscheidest.
Erstgespräch anfragen→Was Käufer über IMOS sagen · Google-Bewertungen
★★★★★Immobilienagentur mit TOP Know-How. Null aufdringlich, super viel ECHTE Expertise und einem sehr durchdachten Konzept.
★★★★★Ich kenne die handelnden Personen hinter Imos Real Estate und kann die professionelle Arbeitsweise nur loben. Wenn es um Dubai Immobilien geht, arbeiten sie extrem zielstrebig, transparent und kundenorientiert. Es wird einem nichts aufgeschwatzt, sondern strategisch und ehrlich beraten.
★★★★★Für mich war das Thema Immobilien im Ausland komplett neu, entsprechend hatte ich am Anfang viele Fragen und Unsicherheiten. Meine Ansprechpartnerin Lisa Heimsch hat mich sehr gut abgeholt und mir den gesamten Ablauf rund um die Immobilienlage in Dubai Schritt für Schritt erklärt. Besonders hilfreich war, dass wir gemeinsam verschiedene Szenarien, Kaufobjekte und Lagen durchgespielt und sorgfältig abgewogen haben.
Autor
Savvas KyritsisGeschäftsführer, IMOS Real Estate · RERA ORN 59439
Savvas Kyritsis begleitet deutschsprachige Investoren beim Aufbau von Dubai-Immobilien-Portfolios, mit Fokus auf strategische Vermögensarchitektur statt Einzelverkauf sowie Off-Plan- und Bestandsstrategie für DACH-Investoren.
LinkedInHäufige Fragen
- Kann ich als Deutscher, Österreicher oder Schweizer ein Haus in Dubai kaufen?
- Ja. In designierten Freehold-Zonen wie Damac Lagoons, Arabian Ranches, Dubai Hills Estate oder der Palm Jumeirah erwirbst du als Ausländer vollständiges, unbefristetes Eigentum, eingetragen im Dubai Land Department. Du brauchst weder einen lokalen Partner noch eine UAE-Aufenthaltserlaubnis, ein gültiger Reisepass genügt als Identitätsnachweis.
- Was kostet eine Villa in Dubai?
- Das hängt stark von Community und Zimmerzahl ab. Nach aktuellen DLD-Daten kostet ein Vierzimmer-Haus in dieser Villen- und Townhouse-Auswahl im Median zwischen rund 630.000 Euro in Damac Lagoons und rund 9,4 Millionen Euro auf der Palm Jumeirah. Die genauen Median-Preise je Community und Zimmerzahl findest du in der Tabelle oben.
- Was kostet ein Townhouse in Dubai?
- Ein Dreizimmer-Haus kostet in dieser Auswahl im Median zwischen rund 594.000 Euro in Damac Lagoons und rund 1,27 Millionen Euro in Dubai Hills Estate, abhängig von Community und Ausstattung. Townhouses liegen preislich meist unter freistehenden Villen derselben Community, weil sie sich mindestens eine Wand mit dem Nachbarhaus teilen.
- Wo kaufe ich ein Haus am Wasser in Dubai?
- Direkten Meereszugang mit eigenem Strand bieten vor allem Frond-Villen auf der Palm Jumeirah, die dort zwischen 15 und 50 Millionen AED kosten. Wer ein Palm Jumeirah Haus kaufen möchte, kauft ein Asset auf endgültig begrenztem, künstlich geschaffenem Land, das sich nicht replizieren lässt, mit entsprechend niedrigerer Bruttorendite als in Communities im Landesinneren.
- Wo ist ein Haus in Dubai günstig?
- Die günstigsten Median-Einstiegspreise in dieser Auswahl liefert Damac Lagoons: rund 594.000 Euro für ein Dreizimmer- und rund 630.000 Euro für ein Vierzimmer-Haus, bei einer Bruttorendite um 5,2 bis 5,5 Prozent. Günstig heißt hier: niedriger Einstiegspreis bei solider, nicht spektakulärer Rendite, nicht Verzicht auf Infrastruktur.
- Welche Nebenkosten kommen beim Hauskauf dazu?
- Die größte Position ist die DLD-Transfergebühr von 4 Prozent des Kaufpreises. Dazu kommen Maklerprovision von rund 2 Prozent plus 5 Prozent Mehrwertsteuer, Trustee- und DLD-Verwaltungsgebühren sowie bei Off-Plan-Villen eine Oqood-Gebühr von 4 Prozent. Insgesamt kalkulierst du mit 6 bis 8 Prozent des Kaufpreises, bei Bankfinanzierung eher 8 bis 9 Prozent.
- Kann ich ein Haus in Dubai als Nicht-Resident finanzieren?
- Ja. Bei Fertigimmobilien erlaubt die UAE Central Bank Nicht-Nationals regulatorisch bis zu 75 Prozent Loan-to-Value bei Objekten bis 5 Millionen AED, darüber liegt die Obergrenze bei 65 Prozent. In der Praxis genehmigen Banken oft nur 60 bis 65 Prozent, bei Off-Plan-Projekten gilt für alle Käufer eine einheitliche Grenze von maximal 50 Prozent.
- Lohnt sich eine Villa als Kapitalanlage?
- Das hängt von deiner Rechnung ab, nicht nur vom Kaufpreis. Bruttorenditen liegen laut aktuellen DLD-Daten je nach Community und Zimmerzahl zwischen rund 2,4 Prozent auf der Palm Jumeirah (dort auf wenigen Verkäufen beruhend) und rund 7,9 Prozent in Dubai Hills Estate, nach Abzug von Service Charges, Leerstand und Verwaltung liegt die Nettorendite darunter. Ob sich eine Villa als Kapitalanlage lohnt, entscheidet sich an Community, Entwicklerqualität und deiner steuerlichen Situation im Wohnsitzland, nicht an der Bruttozahl im Exposé.
- Wie lange dauert der Kauf eines Hauses in Dubai?
- Bei einem Bestandshaus dauert der Weg vom MOU bis zum Title Deed in der Regel vier bis acht Wochen. Der kritische Punkt ist fast immer das NOC des Entwicklers, das je nach Community wenige Tage oder mehrere Wochen dauern kann. Bei Off-Plan-Villen erhältst du zunächst die Oqood-Registrierung, der finale Title Deed folgt erst nach Fertigstellung und Handover.
Quellen
- Dubai Land Department Transaktions- und Mietvertragsdaten (via XD Property), 2026 YTD (01.01. bis 21.09.2026), Stand 21.09.2026. Median-Werte, Villen und Townhouses.
- Dubai Land Department (DLD) · Gebühren und Registrierung
- Central Bank of the UAE · Beleihungsgrenzen für Hypotheken
- Euro-Umrechnung: EZB-Referenzkurs EUR/USD 1.146 x AED-Peg 3,6725/USD, Stand 2026-09-18.
Vertiefen
Alle Beiträge zum Kaufen →
Haus am Wasser kaufen in Dubai: Lagen, Kosten und Rendite 2026
Was ein Haus am Wasser in Dubai wirklich kostet, welche Lagen zählen und für welches Investorenprofil sich der Kauf rechnet.
Townhouse vs. Apartment in Dubai: Was rechnet sich für europäische Investoren
Townhouse vs. Apartment in Dubai: Welche Assetklasse sich rechnet, hängt weniger vom Produkt ab als von deinem Profil, deinem Zeithorizont und deiner Liquiditätssituation. Dieser Vergleich zeigt die Renditelogik hinter beiden Assetklassen mit konkreten Zahlen aus dem Dubai-Markt 2024/2025.
Dubai Immobilie kaufen als Deutscher: Der vollständige Leitfaden 2026
Wie deutsche Investoren in Dubai Freehold-Eigentum erwerben: Ablauf, Nebenkosten, DBA-Steuerrisiko und Golden Visa, substanziell und ohne Makler-Optimismus.